Domain treiberdatenbank.de kaufen?
Wir ziehen mit dem Projekt
treiberdatenbank.de um.
Sind Sie am Kauf der Domain
treiberdatenbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain treiberdatenbank.de kaufen?
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
Ähnliche Suchbegriffe für Kreditrisiken
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf das Finanzsystem?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kreditklemme führen. Dies kann zu einer Vertrauenskrise im Finanzsystem führen und letztendlich zu einer Finanzkrise führen. Eine erhöhte Anfälligkeit für systemische Risiken und eine destabilisierte Wirtschaft sind weitere potenzielle Auswirkungen von Kreditrisiken auf das Finanzsystem. **
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
-
Was sind die möglichen Auswirkungen von Kreditrisiken auf die Finanzstabilität eines Unternehmens?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität des Unternehmens beeinträchtigen. Dadurch kann es zu Schwierigkeiten bei der Bedienung von laufenden Verbindlichkeiten kommen. Im schlimmsten Fall kann die Insolvenz des Unternehmens drohen. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf die Stabilität des Finanzsystems?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kettenreaktion von Insolvenzen führen können. Dies kann das Vertrauen der Anleger erschüttern und zu einer allgemeinen Finanzkrise führen. Um die Stabilität des Finanzsystems zu gewährleisten, müssen Banken angemessene Risikomanagementpraktiken implementieren und regulatorische Vorschriften einhalten. **

Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
Wie können Unternehmen ihre Kreditrisiken effektiv managen, um finanzielle Stabilität zu gewährleisten?
Unternehmen können ihre Kreditrisiken effektiv managen, indem sie eine umfassende Bonitätsprüfung ihrer Kunden durchführen, Kreditlimits festlegen und regelmäßig überwachen sowie eine diversifizierte Kundenbasis aufbauen. Darüber hinaus ist es wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen wie Inkassoverfahren einzuleiten, um finanzielle Stabilität zu gewährleisten. Ein gut strukturiertes Risikomanagement-System, klare interne Richtlinien und regelmäßige Schulungen der Mitarbeiter tragen ebenfalls dazu bei, Kreditrisiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
-
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf das Finanzsystem?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kreditklemme führen. Dies kann zu einer Vertrauenskrise im Finanzsystem führen und letztendlich zu einer Finanzkrise führen. Eine erhöhte Anfälligkeit für systemische Risiken und eine destabilisierte Wirtschaft sind weitere potenzielle Auswirkungen von Kreditrisiken auf das Finanzsystem. **
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
Ähnliche Suchbegriffe für Kreditrisiken
-
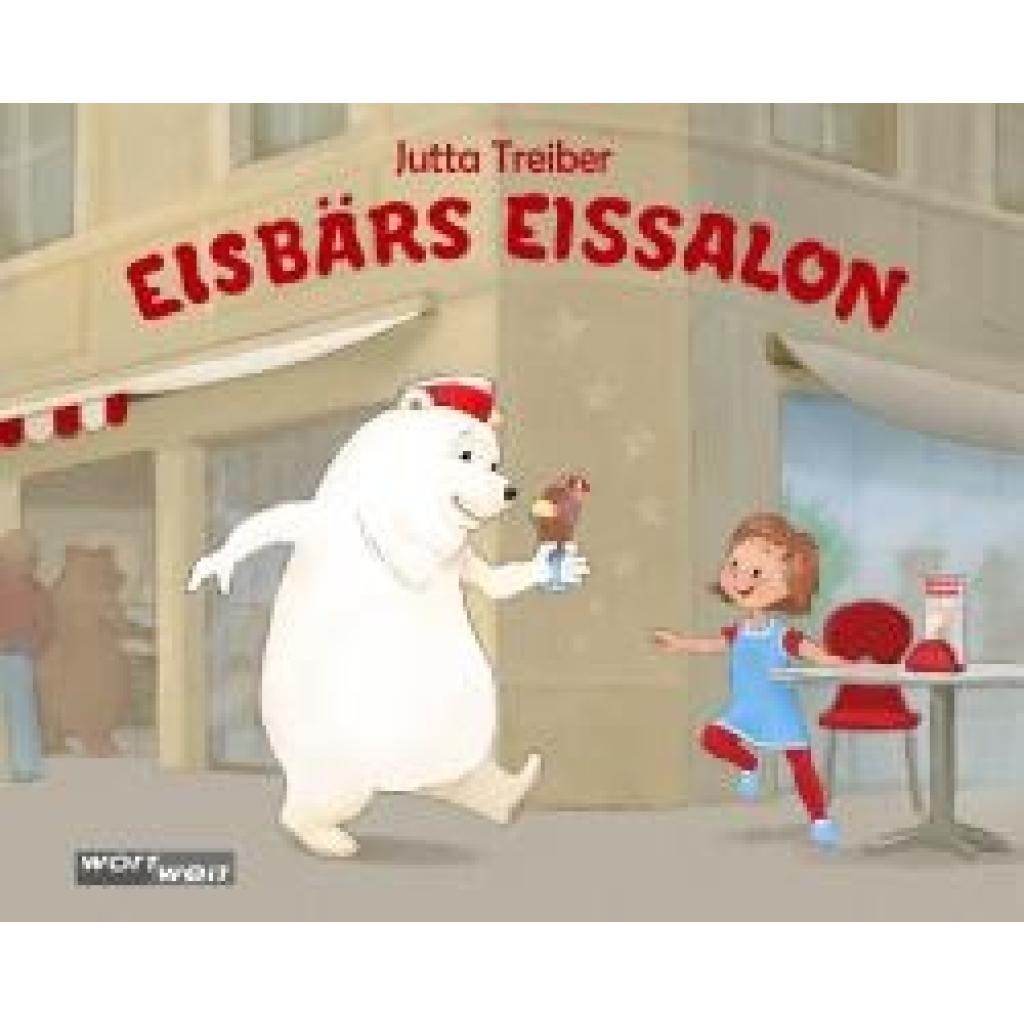
Treiber, Jutta: EISBÄRS EISSALONEISBÄRS EISSALON , EISBÄRS EISSALON - Begleite den Heidelbär und den Erdbär in Eisbärs Eissalon und zerkugel dich vor Lachen! Bei Bärenhitze isst der Heidelbär am liebsten Erdbeereis - und du? Eine schmackhafte Welt voller bunter Bären und köstlichem Eis. Eine warmherzige Geschichte über das lustige Miteinander aller bärigen Freunde, die in Eisbärs Eissalon aufeinandertreffen - über Vielfalt und das süße Glück des Genießens. So bunt und vielfältig wie die Eissorten im Salon selbst. Ein urkomisches Kinderbuch für kleine Genießer*innen und große Träumer*innen. "Eisbärs Eissalon" steckt voller Wortspiele und Reime, die zum Nachsprechen anregen und Groß und Klein ein Lächeln entlocken. Für Schleckermäulchen ab 4 Jahren. , Innenausstattung > Autoteile & Zubehör , Erscheinungsjahr: 20240902, Produktform: Leinen, Autoren: Treiber, Jutta, Illustrator: Nemec, Alex, Keyword: beste kinderbücher ab 4; bilderbuch ab 4; bilderbuch ab 5; bilderbuch bär; bilderbuch eisbär; bilderbuch eisdiele; bilderbuch eissalon; bilderbuch kindergarten; bilderbuch kita; bilderbuch träume; bilderbuch über träume; bilderbücher ab 4; bär bilderbuch; bären geschichte; bärengeschichte; bücher ab 4 jahre; eis essen; eisbär buch kinder; fantasiegeschichte; fantasievolle kindergeschichte; humorvolle kinderbücher; illustriertes kinderbuch; kinderbuch; kinderbuch 4 jahre; kinderbuch ab 4; kinderbuch ab 4 jahre; kinderbuch ab 5; kinderbuch ab 5 jahre; kinderbuch bär; kinderbuch eis; kinderbuch eisbär; kinderbuch eiscreme; kinderbuch eisdiele; kinderbuch kita; kinderbuch mit bär, Fachschema: Bilderbuch~Abzählreim~Kinderreim~Nursery Rhyme~Reim / Kinderreim~Bilderbuch / Sachbilderbuch / Tiere, Natur~Tier / Bilderbuch, Sachbilderbuch~Kinderwitz~Witz / Kinderliteratur, Jugendliteratur~Witze für Kinder~Homosexualität (LGBTQ) / Kinderliteratur, Jugendliteratur, Fachkategorie: Bilderbücher mit Erzähltexten~Frühe Kindheit: Reime und Wortspiele~Frühe Kindheit: Natur & Tiere~Kinder/Jugendliche: Komische (humorvolle) Fantasy~Kinder/Jugendliche: Freundschaftsgeschichten~Kinder/Jugendliche: Natur- & Tiergeschichten~Kinder/Jugendliche: Sachbuch: Humor & Witze~Kinder/Jugendliche: Persönliche und soziale themen: LGBT~Kinder/Jugendliche: Persönliche und soziale Themen: Mitgefühl, Einfühlungsvermögen, Freundlichkeit~Kinder/Jugendliche: Persönliche und soziale Themen: Fröhlichkeit, Freude~Kinder/Jugendliche: Persönliche und soziale Themen. Freunde und Freundschaft~Kinder/Jugendliche: Persönliche und soziale Themen: Diversität, Gleichberechtigung und Inklusion, Interesse Alter: empfohlenes Alter: ab 4 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 4, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Länge: 246, Breite: 203, Höhe: 10, Gewicht: 263, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Seitenzahl: n.pag.,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommerville, Ian: Software EngineeringSoftware Engineering , Die 10. Auflage des Klassikers „Software Engineering“ von Ian Sommerville wurde aktualisiert und um neue Inhalte erweitert, wie z.B. die fortschreitende Einbindung von Methoden der agilen Softwareentwicklung, Resilienz-Engineering, Systems-Engineering, Systeme von Systemen und vieles mehr. Das Buch gibt im ersten Teil eine grundlegende Einführung in den Komplex Software-Engineering. Der zweite Teil widmet sich der Entwicklung verlässlicher, sicherer Systeme. Unter anderem werden hier auch Cybersicherheit und resiliente Systeme besprochen. Der dritte Teil enthält ein breites Spektrum an Themen, die heutzutage für das Software-Engineering eine wichtige Rolle spielen. Die Inhalte reichen von der Wiederverwendung, komponenten- und serviceorientierte Entwicklung über Systeme von Systemen bis hin zum Echtzeit-Software-Engineering. Der vierte Teil ist dem Projekt- und Konfigurationsmanagement gewidmet. Hier spielt sowohl die Planung als auch die Qualitätssicherung von Softwareprozessen eine bedeutende Rolle. Das Buch richtet sich primär an Studierende der Informationstechnik, die Einführungs- und Fortgeschrittenenkurse in Software- und Systems-Engineering besuchen. Alle Inhalte werden anhand von vier Beispielprojekten unter Verwendung von UML und der Programmiersprache Java ausführlich erläutert. Zu jedem Kapitel gibt es Lernziele, Weblinks, Übungsaufgaben und Literaturempfehlungen, die das Selbststudium unterstützen. Professionellen Softwareingenieuren/Softwareingenieurinnen dient das Buch als Nachschlagewerk, mit dessen Hilfe sie ihr Wissen auf den aktuellen Stand bringen können. - Grundlagen des Software-Engineerings - Softwareprozesse und Vorgehensmodelle - Agile Softwareentwicklung - Anforderungsanalyse und -definition - Systemmodellierung und -implementierung - Testen, Integration, Betrieb und Weiterentwicklung - Software-Engineering für verlässliche, sichere Systeme - Verfügbarkeit, Zuverlässigkeit, Betriebs- und Informationssicherheit - Resilienz-Engineering - Wiederverwendung von Software - Komponentenbasierte Entwicklung - Entwicklung verteilter Systeme - Servicebasierte Entwicklung - Systems-Engineering - Systeme von Systemen - Echtzeit-Software-Engineering - Projektmanagement - Projektplanung - Qualitätssicherung - Konfigurationsmanagement , Luft- & Hydraulikfederung > Sportfederung , Auflage: 10., aktualisierte Auflage, Erscheinungsjahr: 20181001, Produktform: Leinen, Titel der Reihe: Pearson Studium - IT##, Autoren: Sommerville, Ian, Auflage: 18010, Auflage/Ausgabe: 10., aktualisierte Auflage, Seitenzahl/Blattzahl: 896, Themenüberschrift: COMPUTERS / Software Development & Engineering / General, Keyword: Software Engineering; Software Enginnering; Software Requirements; Software Technik; Softwareentwicklung, Fachschema: EDV / Theorie / Software-Entw. / Software Engineering~Informatik, Fachkategorie: Informatik, Bildungszweck: für die Hochschule, Imprint-Titels: Pearson Studium - IT, Warengruppe: HC/Informatik, Fachkategorie: Software Engineering, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pearson Studium, Verlag: Pearson Studium, Verlag: Pearson Studium ein Imprint von Pearson Deutschland, Länge: 179, Breite: 240, Höhe: 56, Gewicht: 1588, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783868940992, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,65,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die möglichen Auswirkungen von Kreditrisiken auf die Finanzstabilität eines Unternehmens?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität des Unternehmens beeinträchtigen. Dadurch kann es zu Schwierigkeiten bei der Bedienung von laufenden Verbindlichkeiten kommen. Im schlimmsten Fall kann die Insolvenz des Unternehmens drohen. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf die Stabilität des Finanzsystems?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kettenreaktion von Insolvenzen führen können. Dies kann das Vertrauen der Anleger erschüttern und zu einer allgemeinen Finanzkrise führen. Um die Stabilität des Finanzsystems zu gewährleisten, müssen Banken angemessene Risikomanagementpraktiken implementieren und regulatorische Vorschriften einhalten. **
-
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
-
Wie können Unternehmen ihre Kreditrisiken effektiv managen, um finanzielle Stabilität zu gewährleisten?
Unternehmen können ihre Kreditrisiken effektiv managen, indem sie eine umfassende Bonitätsprüfung ihrer Kunden durchführen, Kreditlimits festlegen und regelmäßig überwachen sowie eine diversifizierte Kundenbasis aufbauen. Darüber hinaus ist es wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen wie Inkassoverfahren einzuleiten, um finanzielle Stabilität zu gewährleisten. Ein gut strukturiertes Risikomanagement-System, klare interne Richtlinien und regelmäßige Schulungen der Mitarbeiter tragen ebenfalls dazu bei, Kreditrisiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.