Domain treiberdatenbank.de kaufen?
Wir ziehen mit dem Projekt
treiberdatenbank.de um.
Sind Sie am Kauf der Domain
treiberdatenbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain treiberdatenbank.de kaufen?
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
Ähnliche Suchbegriffe für Darlehensnehmer
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **

Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
Wer kann als Darlehensgeber fungieren und welche Verpflichtungen muss er gegenüber dem Darlehensnehmer erfüllen?
Als Darlehensgeber kann grundsätzlich jeder auftreten, der über ausreichend finanzielle Mittel verfügt. Er muss dem Darlehensnehmer den vereinbarten Betrag zur Verfügung stellen, Zinsen festlegen und die Rückzahlungsmodalitäten vereinbaren. Zudem ist er verpflichtet, das Darlehen vertragsgemäß zu gewähren und die Rückzahlung zu überwachen. **
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
-
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
Ähnliche Suchbegriffe für Darlehensnehmer
-
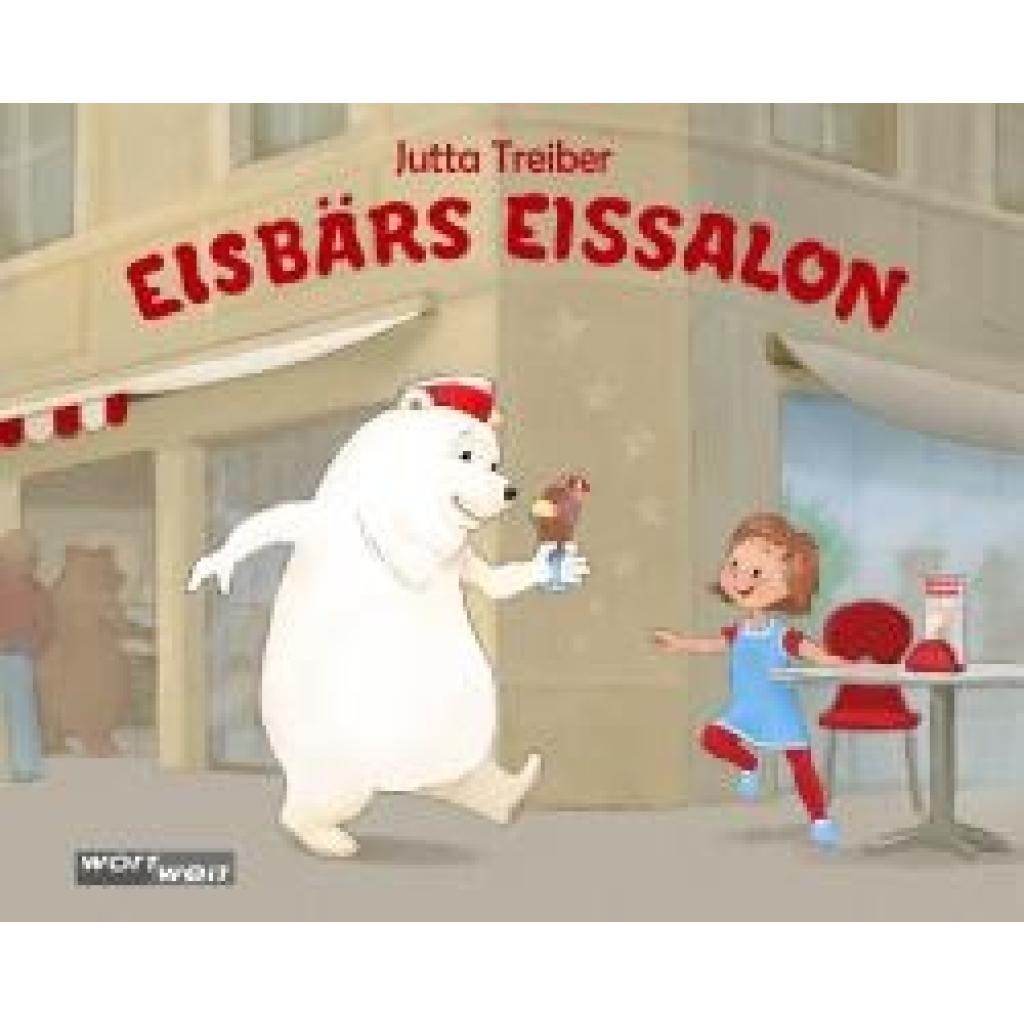
Treiber, Jutta: EISBÄRS EISSALONEISBÄRS EISSALON , EISBÄRS EISSALON - Begleite den Heidelbär und den Erdbär in Eisbärs Eissalon und zerkugel dich vor Lachen! Bei Bärenhitze isst der Heidelbär am liebsten Erdbeereis - und du? Eine schmackhafte Welt voller bunter Bären und köstlichem Eis. Eine warmherzige Geschichte über das lustige Miteinander aller bärigen Freunde, die in Eisbärs Eissalon aufeinandertreffen - über Vielfalt und das süße Glück des Genießens. So bunt und vielfältig wie die Eissorten im Salon selbst. Ein urkomisches Kinderbuch für kleine Genießer*innen und große Träumer*innen. "Eisbärs Eissalon" steckt voller Wortspiele und Reime, die zum Nachsprechen anregen und Groß und Klein ein Lächeln entlocken. Für Schleckermäulchen ab 4 Jahren. , Innenausstattung > Autoteile & Zubehör , Erscheinungsjahr: 20240902, Produktform: Leinen, Autoren: Treiber, Jutta, Illustrator: Nemec, Alex, Keyword: beste kinderbücher ab 4; bilderbuch ab 4; bilderbuch ab 5; bilderbuch bär; bilderbuch eisbär; bilderbuch eisdiele; bilderbuch eissalon; bilderbuch kindergarten; bilderbuch kita; bilderbuch träume; bilderbuch über träume; bilderbücher ab 4; bär bilderbuch; bären geschichte; bärengeschichte; bücher ab 4 jahre; eis essen; eisbär buch kinder; fantasiegeschichte; fantasievolle kindergeschichte; humorvolle kinderbücher; illustriertes kinderbuch; kinderbuch; kinderbuch 4 jahre; kinderbuch ab 4; kinderbuch ab 4 jahre; kinderbuch ab 5; kinderbuch ab 5 jahre; kinderbuch bär; kinderbuch eis; kinderbuch eisbär; kinderbuch eiscreme; kinderbuch eisdiele; kinderbuch kita; kinderbuch mit bär, Fachschema: Bilderbuch~Abzählreim~Kinderreim~Nursery Rhyme~Reim / Kinderreim~Bilderbuch / Sachbilderbuch / Tiere, Natur~Tier / Bilderbuch, Sachbilderbuch~Kinderwitz~Witz / Kinderliteratur, Jugendliteratur~Witze für Kinder~Homosexualität (LGBTQ) / Kinderliteratur, Jugendliteratur, Fachkategorie: Bilderbücher mit Erzähltexten~Frühe Kindheit: Reime und Wortspiele~Frühe Kindheit: Natur & Tiere~Kinder/Jugendliche: Komische (humorvolle) Fantasy~Kinder/Jugendliche: Freundschaftsgeschichten~Kinder/Jugendliche: Natur- & Tiergeschichten~Kinder/Jugendliche: Sachbuch: Humor & Witze~Kinder/Jugendliche: Persönliche und soziale themen: LGBT~Kinder/Jugendliche: Persönliche und soziale Themen: Mitgefühl, Einfühlungsvermögen, Freundlichkeit~Kinder/Jugendliche: Persönliche und soziale Themen: Fröhlichkeit, Freude~Kinder/Jugendliche: Persönliche und soziale Themen. Freunde und Freundschaft~Kinder/Jugendliche: Persönliche und soziale Themen: Diversität, Gleichberechtigung und Inklusion, Interesse Alter: empfohlenes Alter: ab 4 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 4, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Länge: 246, Breite: 203, Höhe: 10, Gewicht: 263, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Seitenzahl: n.pag.,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommerville, Ian: Software EngineeringSoftware Engineering , Die 10. Auflage des Klassikers „Software Engineering“ von Ian Sommerville wurde aktualisiert und um neue Inhalte erweitert, wie z.B. die fortschreitende Einbindung von Methoden der agilen Softwareentwicklung, Resilienz-Engineering, Systems-Engineering, Systeme von Systemen und vieles mehr. Das Buch gibt im ersten Teil eine grundlegende Einführung in den Komplex Software-Engineering. Der zweite Teil widmet sich der Entwicklung verlässlicher, sicherer Systeme. Unter anderem werden hier auch Cybersicherheit und resiliente Systeme besprochen. Der dritte Teil enthält ein breites Spektrum an Themen, die heutzutage für das Software-Engineering eine wichtige Rolle spielen. Die Inhalte reichen von der Wiederverwendung, komponenten- und serviceorientierte Entwicklung über Systeme von Systemen bis hin zum Echtzeit-Software-Engineering. Der vierte Teil ist dem Projekt- und Konfigurationsmanagement gewidmet. Hier spielt sowohl die Planung als auch die Qualitätssicherung von Softwareprozessen eine bedeutende Rolle. Das Buch richtet sich primär an Studierende der Informationstechnik, die Einführungs- und Fortgeschrittenenkurse in Software- und Systems-Engineering besuchen. Alle Inhalte werden anhand von vier Beispielprojekten unter Verwendung von UML und der Programmiersprache Java ausführlich erläutert. Zu jedem Kapitel gibt es Lernziele, Weblinks, Übungsaufgaben und Literaturempfehlungen, die das Selbststudium unterstützen. Professionellen Softwareingenieuren/Softwareingenieurinnen dient das Buch als Nachschlagewerk, mit dessen Hilfe sie ihr Wissen auf den aktuellen Stand bringen können. - Grundlagen des Software-Engineerings - Softwareprozesse und Vorgehensmodelle - Agile Softwareentwicklung - Anforderungsanalyse und -definition - Systemmodellierung und -implementierung - Testen, Integration, Betrieb und Weiterentwicklung - Software-Engineering für verlässliche, sichere Systeme - Verfügbarkeit, Zuverlässigkeit, Betriebs- und Informationssicherheit - Resilienz-Engineering - Wiederverwendung von Software - Komponentenbasierte Entwicklung - Entwicklung verteilter Systeme - Servicebasierte Entwicklung - Systems-Engineering - Systeme von Systemen - Echtzeit-Software-Engineering - Projektmanagement - Projektplanung - Qualitätssicherung - Konfigurationsmanagement , Luft- & Hydraulikfederung > Sportfederung , Auflage: 10., aktualisierte Auflage, Erscheinungsjahr: 20181001, Produktform: Leinen, Titel der Reihe: Pearson Studium - IT##, Autoren: Sommerville, Ian, Auflage: 18010, Auflage/Ausgabe: 10., aktualisierte Auflage, Seitenzahl/Blattzahl: 896, Themenüberschrift: COMPUTERS / Software Development & Engineering / General, Keyword: Software Engineering; Software Enginnering; Software Requirements; Software Technik; Softwareentwicklung, Fachschema: EDV / Theorie / Software-Entw. / Software Engineering~Informatik, Fachkategorie: Informatik, Bildungszweck: für die Hochschule, Imprint-Titels: Pearson Studium - IT, Warengruppe: HC/Informatik, Fachkategorie: Software Engineering, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pearson Studium, Verlag: Pearson Studium, Verlag: Pearson Studium ein Imprint von Pearson Deutschland, Länge: 179, Breite: 240, Höhe: 56, Gewicht: 1588, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783868940992, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,65,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **
-
Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
-
Wer kann als Darlehensgeber fungieren und welche Verpflichtungen muss er gegenüber dem Darlehensnehmer erfüllen?
Als Darlehensgeber kann grundsätzlich jeder auftreten, der über ausreichend finanzielle Mittel verfügt. Er muss dem Darlehensnehmer den vereinbarten Betrag zur Verfügung stellen, Zinsen festlegen und die Rückzahlungsmodalitäten vereinbaren. Zudem ist er verpflichtet, das Darlehen vertragsgemäß zu gewähren und die Rückzahlung zu überwachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.