Domain treiberdatenbank.de kaufen?
Wir ziehen mit dem Projekt
treiberdatenbank.de um.
Sind Sie am Kauf der Domain
treiberdatenbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain treiberdatenbank.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **

Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
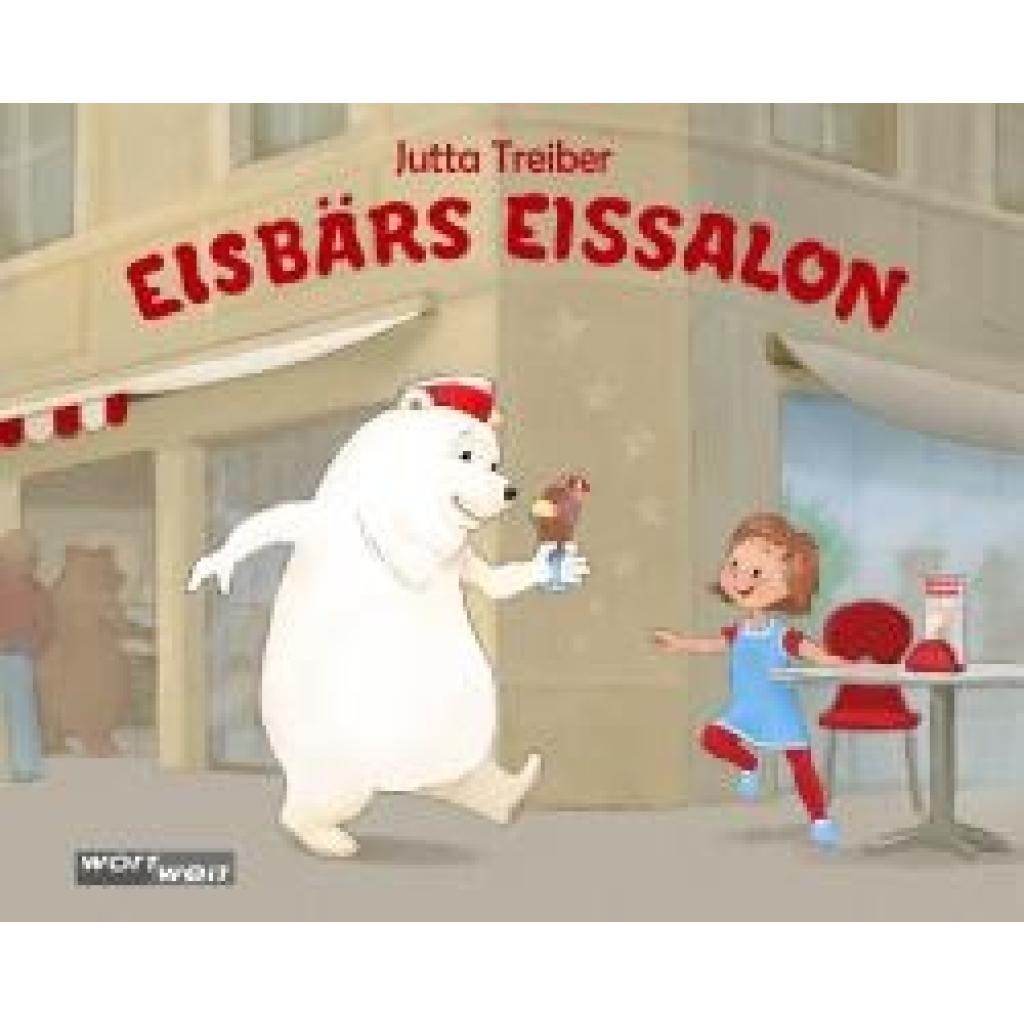
Treiber, Jutta: EISBÄRS EISSALONEISBÄRS EISSALON , EISBÄRS EISSALON - Begleite den Heidelbär und den Erdbär in Eisbärs Eissalon und zerkugel dich vor Lachen! Bei Bärenhitze isst der Heidelbär am liebsten Erdbeereis - und du? Eine schmackhafte Welt voller bunter Bären und köstlichem Eis. Eine warmherzige Geschichte über das lustige Miteinander aller bärigen Freunde, die in Eisbärs Eissalon aufeinandertreffen - über Vielfalt und das süße Glück des Genießens. So bunt und vielfältig wie die Eissorten im Salon selbst. Ein urkomisches Kinderbuch für kleine Genießer*innen und große Träumer*innen. "Eisbärs Eissalon" steckt voller Wortspiele und Reime, die zum Nachsprechen anregen und Groß und Klein ein Lächeln entlocken. Für Schleckermäulchen ab 4 Jahren. , Innenausstattung > Autoteile & Zubehör , Erscheinungsjahr: 20240902, Produktform: Leinen, Autoren: Treiber, Jutta, Illustrator: Nemec, Alex, Keyword: beste kinderbücher ab 4; bilderbuch ab 4; bilderbuch ab 5; bilderbuch bär; bilderbuch eisbär; bilderbuch eisdiele; bilderbuch eissalon; bilderbuch kindergarten; bilderbuch kita; bilderbuch träume; bilderbuch über träume; bilderbücher ab 4; bär bilderbuch; bären geschichte; bärengeschichte; bücher ab 4 jahre; eis essen; eisbär buch kinder; fantasiegeschichte; fantasievolle kindergeschichte; humorvolle kinderbücher; illustriertes kinderbuch; kinderbuch; kinderbuch 4 jahre; kinderbuch ab 4; kinderbuch ab 4 jahre; kinderbuch ab 5; kinderbuch ab 5 jahre; kinderbuch bär; kinderbuch eis; kinderbuch eisbär; kinderbuch eiscreme; kinderbuch eisdiele; kinderbuch kita; kinderbuch mit bär, Fachschema: Bilderbuch~Abzählreim~Kinderreim~Nursery Rhyme~Reim / Kinderreim~Bilderbuch / Sachbilderbuch / Tiere, Natur~Tier / Bilderbuch, Sachbilderbuch~Kinderwitz~Witz / Kinderliteratur, Jugendliteratur~Witze für Kinder~Homosexualität (LGBTQ) / Kinderliteratur, Jugendliteratur, Fachkategorie: Bilderbücher mit Erzähltexten~Frühe Kindheit: Reime und Wortspiele~Frühe Kindheit: Natur & Tiere~Kinder/Jugendliche: Komische (humorvolle) Fantasy~Kinder/Jugendliche: Freundschaftsgeschichten~Kinder/Jugendliche: Natur- & Tiergeschichten~Kinder/Jugendliche: Sachbuch: Humor & Witze~Kinder/Jugendliche: Persönliche und soziale themen: LGBT~Kinder/Jugendliche: Persönliche und soziale Themen: Mitgefühl, Einfühlungsvermögen, Freundlichkeit~Kinder/Jugendliche: Persönliche und soziale Themen: Fröhlichkeit, Freude~Kinder/Jugendliche: Persönliche und soziale Themen. Freunde und Freundschaft~Kinder/Jugendliche: Persönliche und soziale Themen: Diversität, Gleichberechtigung und Inklusion, Interesse Alter: empfohlenes Alter: ab 4 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 4, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Länge: 246, Breite: 203, Höhe: 10, Gewicht: 263, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Seitenzahl: n.pag.,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommerville, Ian: Software EngineeringSoftware Engineering , Die 10. Auflage des Klassikers „Software Engineering“ von Ian Sommerville wurde aktualisiert und um neue Inhalte erweitert, wie z.B. die fortschreitende Einbindung von Methoden der agilen Softwareentwicklung, Resilienz-Engineering, Systems-Engineering, Systeme von Systemen und vieles mehr. Das Buch gibt im ersten Teil eine grundlegende Einführung in den Komplex Software-Engineering. Der zweite Teil widmet sich der Entwicklung verlässlicher, sicherer Systeme. Unter anderem werden hier auch Cybersicherheit und resiliente Systeme besprochen. Der dritte Teil enthält ein breites Spektrum an Themen, die heutzutage für das Software-Engineering eine wichtige Rolle spielen. Die Inhalte reichen von der Wiederverwendung, komponenten- und serviceorientierte Entwicklung über Systeme von Systemen bis hin zum Echtzeit-Software-Engineering. Der vierte Teil ist dem Projekt- und Konfigurationsmanagement gewidmet. Hier spielt sowohl die Planung als auch die Qualitätssicherung von Softwareprozessen eine bedeutende Rolle. Das Buch richtet sich primär an Studierende der Informationstechnik, die Einführungs- und Fortgeschrittenenkurse in Software- und Systems-Engineering besuchen. Alle Inhalte werden anhand von vier Beispielprojekten unter Verwendung von UML und der Programmiersprache Java ausführlich erläutert. Zu jedem Kapitel gibt es Lernziele, Weblinks, Übungsaufgaben und Literaturempfehlungen, die das Selbststudium unterstützen. Professionellen Softwareingenieuren/Softwareingenieurinnen dient das Buch als Nachschlagewerk, mit dessen Hilfe sie ihr Wissen auf den aktuellen Stand bringen können. - Grundlagen des Software-Engineerings - Softwareprozesse und Vorgehensmodelle - Agile Softwareentwicklung - Anforderungsanalyse und -definition - Systemmodellierung und -implementierung - Testen, Integration, Betrieb und Weiterentwicklung - Software-Engineering für verlässliche, sichere Systeme - Verfügbarkeit, Zuverlässigkeit, Betriebs- und Informationssicherheit - Resilienz-Engineering - Wiederverwendung von Software - Komponentenbasierte Entwicklung - Entwicklung verteilter Systeme - Servicebasierte Entwicklung - Systems-Engineering - Systeme von Systemen - Echtzeit-Software-Engineering - Projektmanagement - Projektplanung - Qualitätssicherung - Konfigurationsmanagement , Luft- & Hydraulikfederung > Sportfederung , Auflage: 10., aktualisierte Auflage, Erscheinungsjahr: 20181001, Produktform: Leinen, Titel der Reihe: Pearson Studium - IT##, Autoren: Sommerville, Ian, Auflage: 18010, Auflage/Ausgabe: 10., aktualisierte Auflage, Seitenzahl/Blattzahl: 896, Themenüberschrift: COMPUTERS / Software Development & Engineering / General, Keyword: Software Engineering; Software Enginnering; Software Requirements; Software Technik; Softwareentwicklung, Fachschema: EDV / Theorie / Software-Entw. / Software Engineering~Informatik, Fachkategorie: Informatik, Bildungszweck: für die Hochschule, Imprint-Titels: Pearson Studium - IT, Warengruppe: HC/Informatik, Fachkategorie: Software Engineering, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pearson Studium, Verlag: Pearson Studium, Verlag: Pearson Studium ein Imprint von Pearson Deutschland, Länge: 179, Breite: 240, Höhe: 56, Gewicht: 1588, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783868940992, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,65,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.